Réseaux automobiles : les marques chinoises rebattent les cartes en Europe
Alors que les constructeurs automobiles historiques poursuivent la réduction de leurs réseaux, les nouveaux entrants multiplient les points de vente en Europe. Selon les dernières données de l'ICDP, cette dynamique entraîne une hausse du nombre total de concessions. Dans ce contexte, la distribution française joue un rôle à part dans le marché européen.
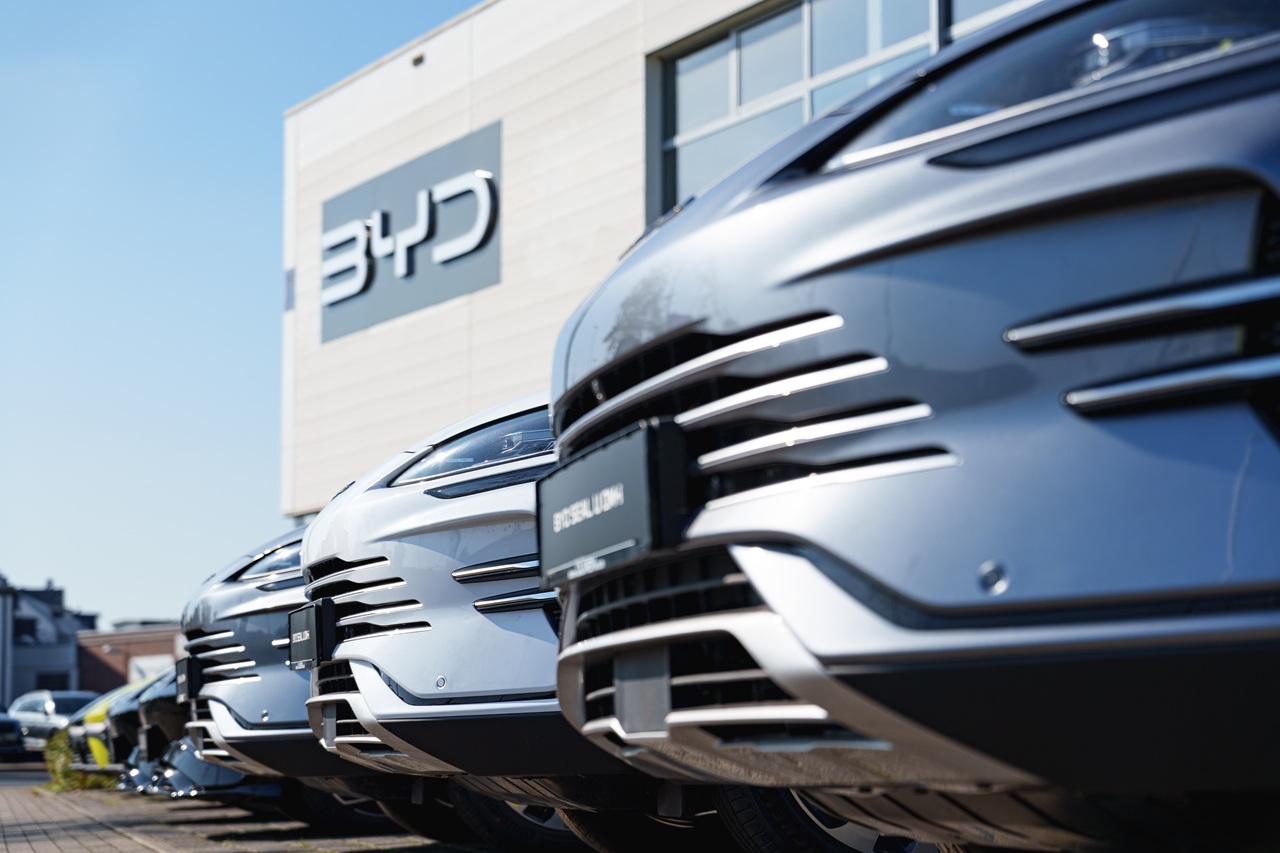
Les constructeurs chinois modifient en profondeur la distribution automobile en Europe. ©AdobeStock
En 2026, la distribution automobile européenne semble évoluer à deux vitesses. Selon l'édition 2026 de l'European Car Distribution Handbook (ECDH), publiée par le cabinet ICDP, les constructeurs historiques poursuivent la rationalisation de leurs réseaux d'un côté, tandis que de l'autre, les nouveaux entrants, très majoritairement chinois, multiplient les implantations pour gagner rapidement en visibilité et en parts de marché.
Résultat : après plusieurs années de contraction, le nombre total de points de vente repart à la hausse. L'organisme recense 44 947 points de vente principaux dans l'Union européenne et au Royaume-Uni, soit 1 053 de plus qu'en 2025.
Mais cette progression mérite d'être nuancée. Les huit nouvelles marques référencées dans le périmètre de l'étude (Chery, Geely, Leapmotor, Lynk & Co, Nio, Polestar, Voyah et le britannique Ineos) représentent à elles seules 1 769 points de vente supplémentaires. Les nouveaux entrants déjà suivis, comme BYD, MG ou Omoda et Jaecoo, ont quant à eux développé leurs réseaux de 1 151 implantations, tandis que les marques historiques et les autres enseignes ont perdu 1 867 points de vente.
Les réseaux historiques continuent de se contracter
La tendance de fond reste donc à la réduction des réseaux traditionnels. À périmètre constant de 29 marques, l'ICDP dénombre 35 764 points de vente principaux en 2026, contre 47 896 en 2010, soit une diminution de plus de 25 % en seize ans. Cette rationalisation concerne également l'après-vente, mais dans des proportions moins importantes. Sur la même période, les réseaux de service des marques historiques sont passés de 95 230 à 72 514 implantations, ce qui représente un recul de près de 24 %.
Toutes les marques ne suivent toutefois pas la même trajectoire. Entre janvier 2025 et janvier 2026, Ford a réduit son réseau commercial européen d'environ 11 %, Opel/Vauxhall de 9 % et Hyundai de 7 %. À l'inverse, Porsche et Lexus figurent parmi les rares constructeurs historiques à renforcer simultanément leurs réseaux commerciaux et d'après-vente.
Les marques premium allemandes illustrent particulièrement cette recherche de productivité. BMW a réduit ses points de vente principaux de 6,9 %, Audi de 4,1 % et Mercedes-Benz de 4,4 %. Les ventes moyennes par concession progressent ainsi respectivement de 10,1 %, 4,7 % et 3,7 %. Chez Mercedes-Benz, cette amélioration intervient même dans un contexte de recul des immatriculations.
La France conserve un réseau atypique
L'étude du cabinet ICDP met également en évidence d'importantes différences entre les grands marchés européens. La France se distingue notamment par le poids de son réseau secondaire, héritage d'une organisation territoriale particulièrement dense.
Pour une marque historique moyenne, le cabinet recense environ 185 points de vente principaux en France, contre 260 en Allemagne, 125 en Italie et 110 au Royaume-Uni. Mais la véritable particularité française réside dans ses quelque 325 points de vente secondaires par marque, très loin devant les autres pays étudiés. Cette organisation permet de maintenir un maillage commercial étendu, mais elle s'accompagne d'une productivité relativement faible des points de vente principaux.
En 2026, une concession française écoule en moyenne environ 250 véhicules neufs par an et par marque, contre plus de 300 en Allemagne et en Italie et près de 480 au Royaume-Uni. Surtout, cet indicateur continue de se dégrader dans l'Hexagone, sous l'effet de volumes de ventes qui restent inférieurs à leurs précédents sommets. Le contraste est particulièrement marqué avec l'Allemagne, où la réduction du nombre de concessions contribue à améliorer les volumes moyens commercialisés par point de vente.
Stellantis accélère la mutualisation
Autre évolution majeure : le développement des implantations multimarques. Cette stratégie est particulièrement visible chez Stellantis, qui poursuit le rapprochement de ses différentes enseignes. À l'échelle européenne, 42 % des points de vente des huit marques précédemment citées sont partagés exclusivement avec d'autres marques de la famille Stellantis ou avec Leapmotor.
En ajoutant les implantations accueillant également des marques extérieures au groupe, cette proportion atteint 57 %, signe d'une recherche de rentabilité du réseau Stellantis, mise à mal depuis quelques années, qu'il espère obtenir en intégrant d'autres enseignes.
Les nouveaux entrants privilégient la couverture territoriale
À rebours des constructeurs historiques, les nouveaux entrants cherchent d'abord à développer leur présence commerciale, parfois plus rapidement que leurs volumes de ventes. Le plus ancien de ces nouveaux entrants, MG, dispose ainsi d'environ 1 200 points de vente principaux en Europe en 2026, contre 900 pour BYD et 685 pour Omoda & Jaecoo. Ce dernier a connu une accélération spectaculaire, passant de 189 implantations en 2024 à 221 en 2025, puis 685 en 2026.
Le groupe chinois est désormais présent sur seize marchés européens, contre six un an auparavant. Ses ventes moyennes par concession atteignent 158 véhicules, contre 71 en 2025.
Une nouvelle vague de marques prête à bousculer la distribution
Tout naturellement, les nouveaux entrants se montrent également beaucoup plus ouverts au multimarquisme avec des constructeurs extérieurs à leur groupe, bien que jusqu'à peu, BYD et MG ne souhaitaient pas avoir d'investisseurs communs.
Cette transformation devrait se poursuivre. L'ICDP identifie déjà une nouvelle vague de marques susceptibles d'élargir encore le paysage automobile européen. Entre rationalisation des réseaux historiques et multiplication des nouveaux entrants, la distribution française devra composer avec une concurrence commerciale de plus en plus dense.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.