D’où viennent les clients des marques chinoises ?
Les marques chinoises gagnent rapidement du terrain en France. Mais derrière cette progression, se cache une question essentielle pour les constructeurs historiques : à qui prennent-elles réellement des clients ? Une étude réalisée par AAAdata apporte des premiers éléments de réponse.
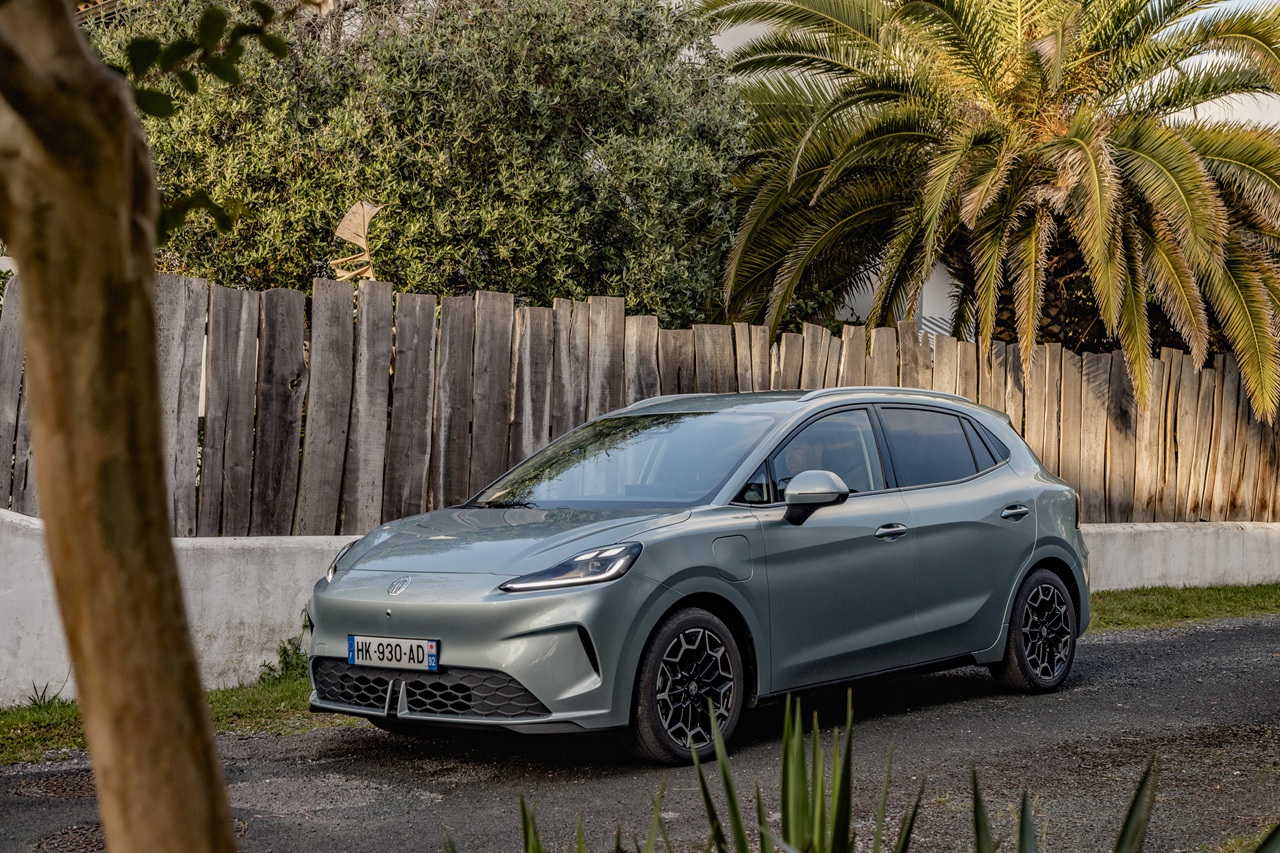
Chaque mois, les constructeurs chinois gagnent des parts de marché. Mais à qui les prennents-ils ? ©MG Motor
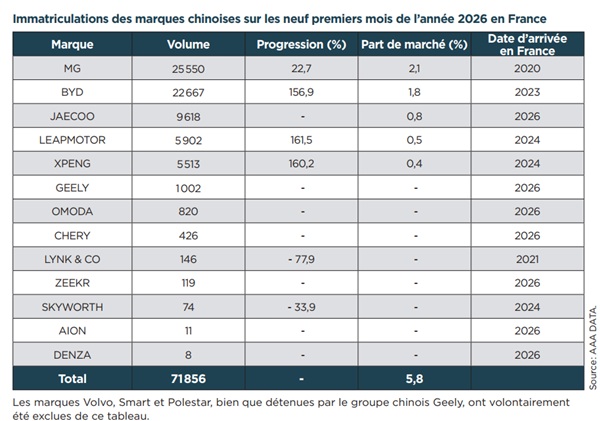
Les marques chinoises ne sont plus tout à fait anecdotiques sur le marché français. Encore créditées de 1,8 % de part de marché en 2024, avec 31 564 immatriculations, elles ont atteint 5,8 % sur les neuf premiers mois de 2026, ce qui représente 71 856 voitures écoulées. Cette progression est d’autant plus notable que le marché français des voitures particulières neuves semble structurellement en contraction. Cette poussée s’accompagne d’un élargissement rapide du nombre d’acteurs.
À fin septembre 2026, treize marques apparaissaient dans les statistiques, sachant que certaines d’entre elles, comme Chery et Aion (GAC), n’ont déployé officiellement leur réseau que début septembre. Dans ce contexte, la progression reste néanmoins concentrée. Depuis le début de l’année, MG a totalisé 25 550 immatriculations et BYD 22 667, loin devant Leapmotor (5 902) et XPeng (5 513).
Ainsi, les deux premières marques représentent à elles seules 67 % de part de marché. Mais cet ordre pourrait évoluer très rapidement. Car d’autres acteurs, à peine arrivés sur le marché, veulent déjà truster les premières places. Jaecoo en est le parfait exemple. En seulement six mois (la marque a été commercialisée à partir d’avril 2026), elle a connu un démarrage en trombe avec 9 618 immatriculations, dépassant de nombreuses enseignes installées depuis des décennies sur le marché français.
Dès lors, une question devient centrale pour les constructeurs et leur réseau : d’où viennent ces 5,8 % de part de marché ? Les nouveaux entrants chinois détournent-ils principalement des clients du neuf déjà acquis à d’autres marques ou parviennent ils à faire venir une nouvelle population sur le marché ?
Un marché particulier visé
Les premières données d’une étude réalisée par AAAData, que Le Journal de l’Automobile a eue en exclusivité, apportent un début de réponse. Elles montrent que la conquête chinoise ne se joue pas nécessairement là où on pourrait l’attendre. Les premiers transferts observés orientent plutôt vers les marques généralistes françaises et, plus étonnant encore, vers une clientèle jusqu’alors très présente sur le marché de l’occasion.
Ce constat doit néanmoins être manié avec précaution. AAAData travaille ici sur un échantillon encore limité de 274 parcours vers des marques chinoises, correspondant aux acheteurs d’un véhicule particulier neuf chinois entre janvier et mai 2026 pour lesquels une cession a été identifiée dans les trois mois précédant ou suivant l’achat. L’organisme précise lui-même que ces premières tendances devront être confirmées lorsque les volumes d’observation seront plus importants, mais les premiers signaux sont suffisamment marqués pour dessiner le profil des automobilistes actuellement conquis.
La voiture d'occasion en ligne de mire
Premier enseignement : les marques chinoises sont beaucoup plus dépendantes des particuliers que le reste du marché. Ces derniers représentent 60 % de leurs acheteurs, contre 46 % pour les autres marques. Cette structure de clientèle permet ainsi de mieux comprendre la nature de leur progression. Les nouveaux entrants ne construisent pas uniquement leurs volumes à travers des canaux professionnels, mais ils commencent à trouver directement leur place auprès de l’automobiliste français.
Mais la principale singularité se trouve ailleurs. Le vrai concurrent des marques chinoises pourrait ne pas être seulement une marque ou un constructeur spécifiques, mais la voiture d’occasion. Parmi les véhicules précédemment détenus par les acheteurs de marques chinoises, 62 % avaient été acquis d’occasion. Chez les clients des autres marques, cette proportion tombe à seulement 35 %. L’âge des voitures remplacées va dans le même sens. Elles avaient en moyenne 88 mois, chez les nouveaux clients des marques chinoises, contre 81 mois pour les acheteurs des autres constructeurs. AAAData esquisse donc un profil assez différent de celui d’un acheteur traditionnel de VN, à savoir celui d’un automobiliste possédant une voiture relativement âgée et qui avait jusqu’alors davantage recours au marché de seconde main.
Une clientèle qui roule particulièrement au diesel
Le type de la motorisation du véhicule remplacé renforce encore ce portrait. Parmi les acheteurs de marques chinoises de l’étude, 32 % possédaient auparavant un diesel, contre 25 % pour les acheteurs des autres marques. À l’inverse, seuls 25 % disposaient d’un modèle essence, contre 45 % chez les autres clients. Le différentiel est intéressant au regard de l’âge plus élevé des véhicules remplacés et de leur provenance plus fréquente du marché de l’occasion.
Mais les marques chinoises attirent également des automobilistes déjà familiarisés avec l’électrification. 15 % de leurs acheteurs possédaient précédemment un véhicule électrique, contre 7 % pour les autres marques. Pour l’hybride rechargeable, les proportions atteignent respectivement 13 % et 3 %. Pour autant, les nouveaux entrants sont loin d’être des parangons de l’électrique. L’hybridation couvre, en effet, la majorité de leurs ventes. Cette diversification est déterminante. Pour aller chercher le plus grand nombre d’automobilistes, les nouveaux entrants ne peuvent plus dépendre uniquement d’une clientèle souhaitant passer immédiatement au 100 % électrique.
Les marques françaises les plus touchées
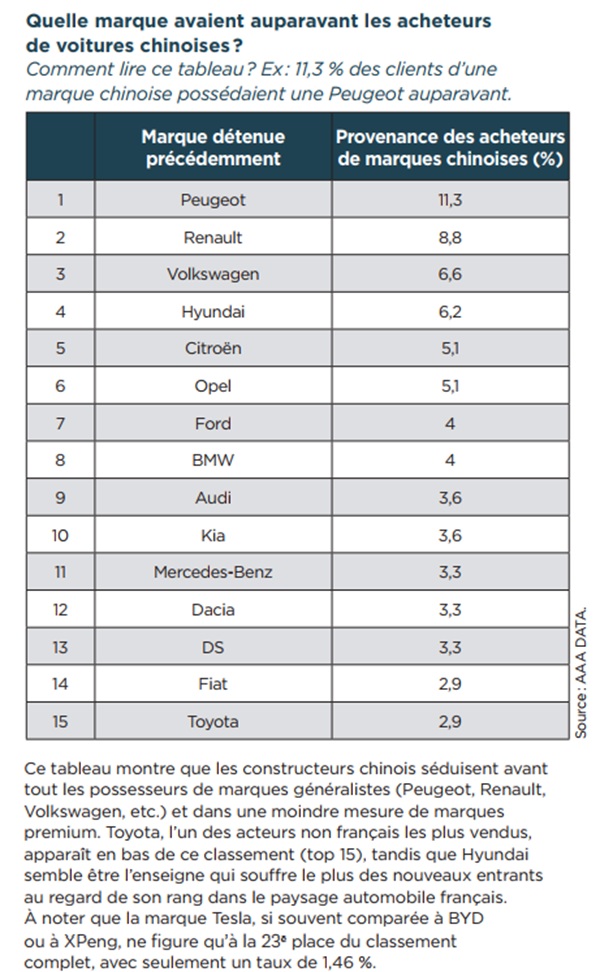
Lorsqu’on regarde non plus le type du véhicule remplacé mais sa marque, la concurrence devient encore plus concrète. Ce sont les généralistes françaises qui apparaissent en première ligne. Un constat assez logique, car elles sont majoritaires sur le marché. On retrouve donc sans surprise Peugeot et Renault parmi les marques précédemment détenues par les clients passés chez les constructeurs chinois. Peugeot représente notamment 11,3 % des véhicules antérieurs, avec une présence importante des 3008 et 2008. Est-ce une des conséquences de l’affaire PureTech ? La question a le mérite d’être posée.
Le prix, l'arme centrale de la conquête
Reste à comprendre pourquoi un automobiliste roulant jusqu’alors dans une voiture d’occasion, une Peugeot ou une Renault, franchit le pas vers une marque encore récente en France. AAAData apporte là encore une réponse: le prix apparaît comme un facteur central. Sur l’ensemble des segments étudiés, le rapport met en évidence un positionnement tarifaire systématiquement inférieur à celui du marché. Ainsi, sur le segment B, particulièrement im portant en France, l’avantage tarifaire peut atteindre 15 %.
Le phénomène devient encore plus marqué lorsque l’on monte en gamme. Dans certains cas, un modèle chinois d’un segment donné se retrouve commercialisé au niveau tarifaire du segment inférieur. AAAData relève ainsi le cas des D SUV, dont l’écart avec le prix médian du marché peut atteindre 35 %. Ce positionnement permet donc aux constructeurs chinois d’attaquer simultanément deux populations.
D’un côté, les acheteurs traditionnels de véhicules neufs généralistes et de l’autre, certains automobilistes qui, compte tenu de leur budget, auraient auparavant privilégié une voiture d’occasion. Il pourrait également contribuer à expliquer la capacité des marques chinoises à toucher une clientèle plus jeune. L’étude avance ainsi l’hypothèse que leur attractivité serait moins liée à une affinité identitaire ou écologique qu’à leur accessibilité tarifaire. Bref, le client n’achèterait donc pas nécessairement chinois parce qu’il recherche spécifiquement une marque chinoise, mais parce qu’il y trouve une automobile correspondant à ses besoins à un prix qu’il juge accessible.
Les barrières réglementaires n'ont pas effacé l'avantage prix
Enfin, les constructeurs chinois dis posent d’un autre levier : la vitesse. Sur les cinq premiers mois de 2026, ils ont représenté 48 % des 31 nouveaux modèles lancés en France, contre seulement 16 % en 2024. Un volume qui ne prend pas en compte les récentes arrivées de Chery et d’Aion (GAC). L’ensemble des marques chinoises a ainsi généré presque autant de nouveautés que 55 marques issues des autres constructeurs !
Cette multiplication rapide de l’offre leur permet d’aller chercher des clients dans un nombre croissant de segments. Elle augmente ainsi mécaniquement les occasions de confrontation avec les modèles des marques généralistes déjà implantées. Pour finir, les marques chinoises ne se contentent donc plus de prendre des parts de marché aux constructeurs installés, elles semblent égale ment capables d’attirer vers le neuf une clientèle qui en était jusqu’alors plus éloignée. Avec un seul mot d’ordre : le prix. Une stratégie qui a permis de lancer Dacia il y a vingt ans avec le succès que l’on connaît aujourd’hui. Sauf que les modèles proposés par les marques chinoises n’ont pas grand-chose à voir avec les premières Logan.
Pas que de l'électrique
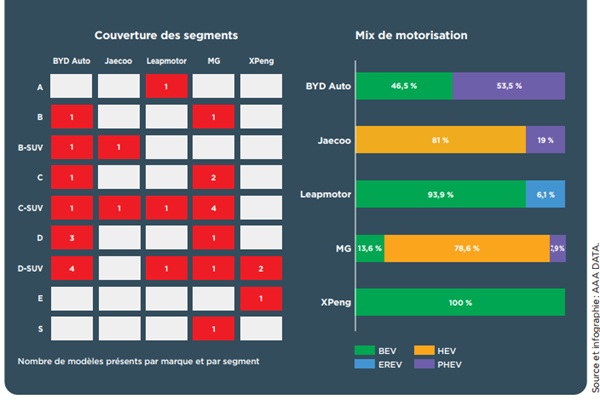
Si l’arrivée des constructeurs chinois a longtemps été associée à l’électrique et surtout à Tesla, notamment lorsque la marque BYD s’est installée sur le marché français, les premiers parcours d’achat observés par AAAdata racontent une autre histoire. Car pour répondre à la mise en place des barrières douanières européennes et à la fiscalité française, les constructeurs chinois ont très vite changé leur fusil d’épaule. Si en 2024, 73 % des nouveaux modèles chinois étaient proposés en électrique, cette proportion est descendue à 56 % en 2025, pour s’établir à 60 % sur les cinq premiers mois de 2026.
Dans le même temps, chez les autres constructeurs, la part de l’électrique parmi les nouveautés est passée de 53 à 69 %. Ainsi, MG réalise près de huit ventes sur dix avec des hybrides. De son côté, Chery n’a décidé de mettre sur le marché que des modèles hybrides, si ce n’est la déclinaison électrique du Jaecoo 5 commercialisée en catimini cet été. Même BYD, qui a lancé à son arrivée uniquement des modèles électriques, a très rapidement basculé vers de l’hybridation (rechargeable). En parallèle, les constructeurs chinois couvrent aujourd’hui l’ensemble des segments, de A à E, alors que leurs segments « naturels » en Chine sont plutôt les deux plus élevés.
Retrouvez l'ensemble de l'enquête publiée par AAA Data en cliquant sur le lien suivant : www.aaa-data.fr/essor-marques-chinoises-marche-automobile-france-2026/
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.