Leasing social : un succès qui a ses limites ?
Avec 34 000 dossiers enregistrés pour cette troisième édition, le leasing social confirme son attrait auprès des ménages. Mais les quotas fixés par certains constructeurs, son coût pour les finances publiques et les risques liés aux valeurs résiduelles soulèvent des interrogations.
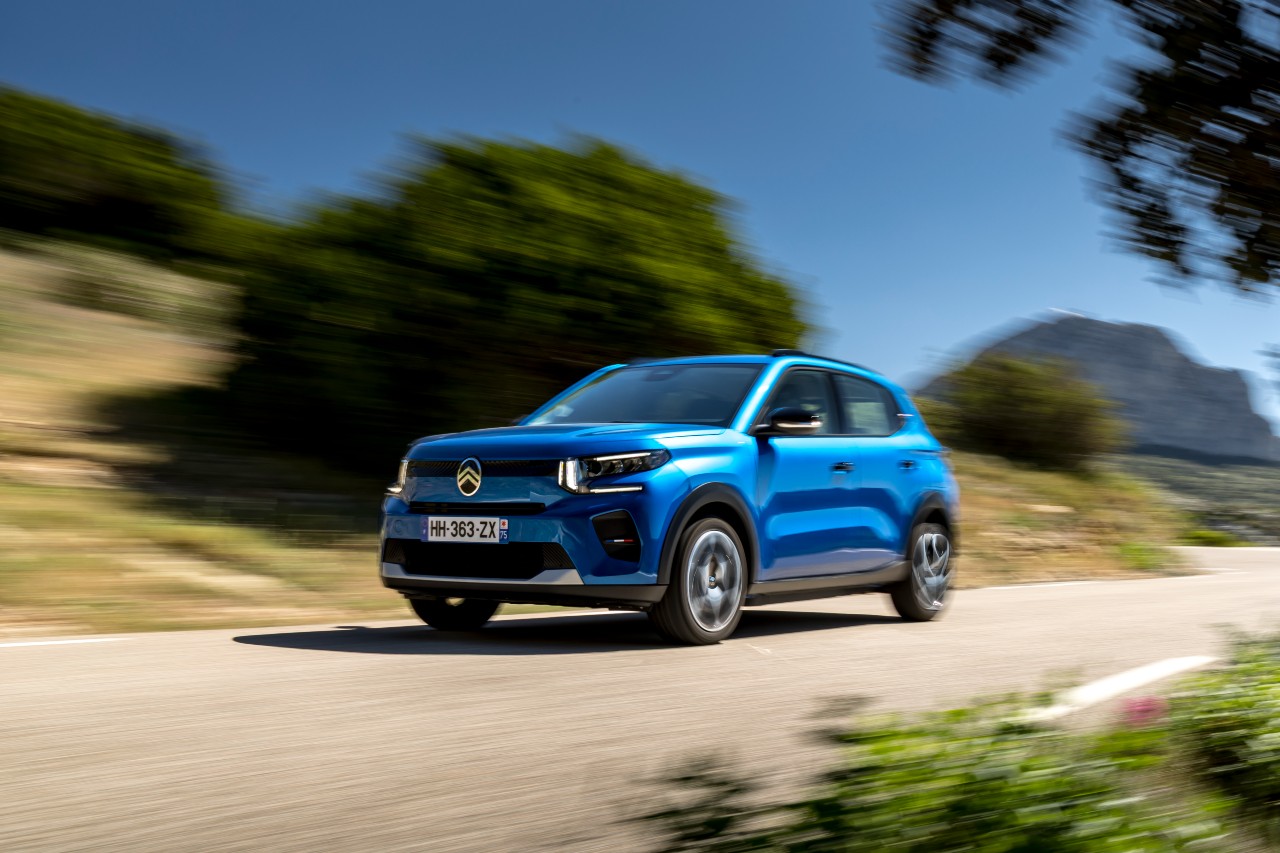
Parmis les 24 000 dossiers Stellantis du dispositif, Citroën serait la marque du groupe la plus représentée. ©Citroën
Le gouvernement s’enorgueillit : 34 000 dossiers auraient déjà été enregistrés dans le cadre de la troisième édition du leasing social depuis son lancement en juillet 2026. À ce rythme, les 50 000 véhicules prévus dans le dispositif pourraient être atteints dans quelques semaines. Pour le moment, Stellantis revendique plus de 24 000 dossiers enregistrés. Parmi les marques de sa galaxie, Citroën et Opel semblent tirer leur épingle du jeu grâce à l'ë-C3, proposée à partir de 94 euros par mois, et à la Frontera, à partir de 99 euros par mois, qui représentent une grande partie du volume.
De son côté, Nissan annonce avoir enregistré 883 commandes pour la nouvelle Micra électrique, son unique modèle éligible au dispositif, dont près de 60 % concernent la version Advance de 52 kWh. Estimant avoir pleinement atteint ses objectifs de lancement en deux mois et demi, le constructeur japonais a déjà clôturé les prises de commandes.
De la même manière, Hyundai indique avoir validé 3 000 dossiers, soit environ 6 % des 34 000 véhicules annoncés par le gouvernement, répartis entre l’Inster, à hauteur de 32 %, et le Kona électrique, à hauteur de 68 %. Le constructeur précise également solliciter des volumes supplémentaires auprès de ses usines.
Pour ce qui est de Kia, le constructeur coréen proposait l’EV2 et avait pour objectif d’atteindre les 1 500 voitures. Finalement, la marque a décidé de s’arrêter à 750 unités. "Nous n’avons pas besoin d’atteindre notre objectif initial. La règle du jeu fixée par le gouvernement veut que les loyers soient figés pour toute la période, précise Marc Hedrich, président de Kia France. Or, les taux d’intérêt n’ont cessé de monter en juillet, en août et en septembre 2026. Nous n’avons pas vocation à perdre de l’argent sur ces voitures et c’est la raison pour laquelle nous avons décidé de stopper le dispositif", ajoute-t-il.
Quid de Renault ? Pour le moment, les deux constructeurs ne souhaitent pas communiquer leurs chiffres. Pourtant, la marque au losange comptait parmi les premières à annoncer ses résultats lors de l’édition 2025. À elle seule, la marque française avait d’ailleurs immatriculé près de 16 000 véhicules dans le cadre du dispositif.
Une troisième édition qui coince ?
Malgré le succès que rencontre le leasing social auprès des ménages, certains médias soulignent que le dispositif provoque quelques frictions cette année. Selon Les Échos, Renault traîne des pieds en ne mobilisant que 9 000 Renault 5 et Megane E-Tech pour cette troisième édition, sans compter aller au-delà. D’après le quotidien économique, Renault préfère réserver ses batteries fabriquées en Europe et ses capacités de production face à l’explosion de la demande de sa clientèle classique, plus rentable, dans un contexte de hausse des prix des carburants.
Du côté de Stellantis, la marque Peugeot aurait délibérément plafonné son offre sur l’e-208 à 5 000 unités afin de préserver son image de marque premium, d’après Les Échos. Un porte-parole du groupe confirme que des quotas ont été fixés à l’avance pour chaque marque, mais avance d’autres motifs. Cette stratégie permettrait d’assurer les livraisons dans des délais convenables et d’équilibrer l’effort financier du constructeur.
"Peugeot en a mis moins cette année, donc Citroën en a mis plus. Il se trouve que Peugeot propose une offre baptisée re-leasing, où vous restituez votre ancien modèle et signez un nouveau contrat de location (LOA ou LLD) pour repartir au volant d’une Peugeot neuve. Elle est accessible à tous et très intéressante quand vous n'avez pas accès au leasing social. Donc, ils ont préféré miser là-dessus plutôt que sur le dispositif gouvernemental", détaille le porte-parole du groupe.
Des quotas logiques ?
Pour Clément Dupont-Roc, conseiller et directeur associé du cabinet de conseil C-Ways, la décision des constructeurs de restreindre le volume de véhicules disponibles est un choix logique. "Une voiture du leasing social, c’est souvent une voiture avec une finition un peu basse qui rapporte moins de marge qu’une voiture vendue hors leasing social", explique-t-il.
Le consultant rappelle que l’année précédente, lorsque la demande globale de véhicules électriques chez les particuliers était modérée, les constructeurs trouvaient un intérêt à utiliser le leasing social pour écouler leurs stocks et remplir leurs quotas d’émissions de CO2. Mais la hausse soudaine des prix des carburants a modifié l’équation en déclenchant une forte demande naturelle de la part de la clientèle classique.
"Évidemment, les constructeurs préfèrent vendre des voitures à marge élevée que des voitures du leasing social. Freiner sur le leasing social sous-entend pour eux optimiser leurs profits marginaux", souligne Clément Dupont-Roc. À cela s’ajoute le risque lié à la gestion des retours de location (buy back) au bout de 36 mois, assumé par les constructeurs et leurs concessionnaires. Ce risque incite les marques à panacher leurs offres et à limiter leurs engagements dans le dispositif.
Un manque d’ambition politique
Les constructeurs ne sont pas les seuls à se montrer mitigés sur le leasing social. Mobilians estime ainsi que le dispositif est trop coûteux. L’organisation professionnelle pointe du doigt la première édition de 2024, au cours de laquelle les valeurs résiduelles ont été surévaluées. Les véhicules qui reviendront en concession pourraient ainsi engendrer un surcoût par rapport à leur valeur réelle sur le marché de l’occasion.
The Shift Project, fondé par Jean-Marc Jancovici, considère le leasing social comme une mesure intéressante, mais insuffisante au regard des impératifs climatiques et industriels. Pour le think tank, le dispositif doit s’inscrire dans une stratégie globale de réduction de la taille des véhicules et de sobriété.
Bien que le leasing social suscite le débat, à l’approche de l’élection présidentielle de 2027, certains candidats ont déjà pris position sur le sujet. C’est notamment le cas de Gabriel Attal (Renaissance), qui souhaite porter le nombre de véhicules intégrés au dispositif à 100 000 par an. Les candidats Marine Tondelier (Les Écologistes) et Raphaël Glucksmann (Place publique) s’alignent, pour leur part, sur la proposition de Transport & Environment, qui vise à mettre un million de véhicules électriques sur les routes en cinq ans.
Face à ces annonces, Clément Dupont-Roc pointe le décalage important avec la réalité de l’implication de l’État. "Ce qui est proposé actuellement est particulièrement léger et manque d’ambition. Finalement, tel que le leasing social est appliqué aujourd’hui, c’est comme si l’État disait : «Moyennant deux ou trois conditions, 7 000 euros, débrouillez-vous»", résume le consultant de C-Ways.
Pour atteindre des objectifs de 100 000 ou d’un million de véhicules, il ne suffit pas d’injecter des subventions, estime Clément Dupont-Roc. Il faudrait bâtir une véritable politique industrielle, avec un accord d’engagement sur les volumes, et créer une "tour de contrôle" étatique chargée de gérer la distribution et de filtrer les dossiers. "Or, l’État ne dispose ni de l’agilité logistique ni du personnel nécessaire pour piloter un tel dispositif industriel en interne", souligne le consultant.
Des alternatives existent-elles ?
En marge du leasing social étatique, des dispositifs alternatifs existent, mais restent à une échelle très réduite. C’est le cas du microcrédit accompagné proposé par le Club Mobilité, une alliance réunissant la Caisse d’Épargne, l’Adie, le groupe Renault et l’Action Tank.
Adossé au Fonds de cohésion sociale, doté de 15 millions d’euros par an, ce système permet d’accorder un prêt accompagné à des ménages très modestes (déciles 1 à 3, y compris des demandeurs d’emploi) pour financer la location avec option d’achat (LOA) de véhicules neufs ou d’occasion, thermiques récents, hybrides ou électriques.
Cependant, le microcrédit demeure marginal, avec seulement 4 000 bénéficiaires accompagnés depuis 2018. En cause : un déficit de notoriété, la lourdeur du suivi humain nécessaire et l’absence de subventions d’État équivalentes à celles du leasing social.
Cette initiative constitue une démarche nécessaire, mais reste "un petit peu anecdotique" à l’échelle du marché national comme le précise Clément Dupont-Roc. Il rappelle que, sans abondement financier public massif, il est impossible de généraliser de telles formules aux publics les plus précaires.
En parallèle, certains constructeurs ont été exclus du leasing social 2026 en raison du critère de poids maximal fixé à 1 800 kg par l’Ademe, qui a notamment disqualifié les Volkswagen ID.3 et ID.4, la Cupra Born ou encore la Skoda Elroq, ou de contraintes de calendrier, comme pour l’ID. Polo. Certains ont donc décidé de lancer leurs propres formules. Volkswagen, Cupra et Ford ont ainsi dévoilé des offres dites "rebelles" ou de "leasing accessible" à 199 euros par mois sans apport, respectivement sur la VW ID. Polo, la Cupra Raval et la Ford Puma Gen-E.
L’intérêt de cette démarche est triple pour les constructeurs. Elle leur permet de maintenir leur dynamique commerciale en combinant les primes CEE "Coup de pouce" et leurs propres remises, tout en s’affranchissant des règles administratives rigides de l’État, comme l’obligation de trajet professionnel ou un plafond de revenus restrictif.
De plus, comme l’explique Clément Dupont-Roc, ces offres privées permettent aux marques de cibler spécifiquement les classes moyennes (déciles 5 à 7), c’est-à-dire des ménages trop aisés pour bénéficier du leasing social public, mais trop modestes pour acheter un véhicule électrique neuf au tarif catalogue sans effort commercial.
Le leasing social est-il encore pertinent aujourd’hui ?
Le microcrédit et les offres des constructeurs constituent davantage des compléments intéressants au leasing social que de véritables alternatives viables. Pour Clément Dupont-Roc, le dispositif remplit un rôle clé de "déclencheur" écologique et social en permettant à des ménages populaires d’accéder à des véhicules électriques neufs, de se protéger contre l’envolée des prix des carburants et de basculer vers une technologie affichant un taux de fidélité exceptionnel de 86 %.
De l’autre côté, sa formule actuelle révèle des limites structurelles, avec un coût unitaire très élevé pour les finances publiques, un manque de portage industriel sur le long terme et une vulnérabilité financière importante pour les réseaux de concessionnaires, confrontés au risque lié aux valeurs résiduelles en 2027.
Pour préserver la pertinence de la mesure lors des prochaines éditions, le consultant de C-Ways préconise deux leviers d’amélioration prioritaires. D’une part, il recommande d’intégrer les véhicules électriques d’occasion en réinjectant une aide sur les modèles issus des premiers retours de leasing, afin d’éviter l’engorgement des concessions et de proposer des loyers encore plus accessibles. D’autre part, il conseille d’allonger la durée des contrats de leasing à sept ou huit ans afin de lisser la dépréciation du véhicule sur une période plus longue et de réduire considérablement le risque financier lié à la valeur résiduelle. À ce jour, une quatrième édition du leasing social n'a pas encore été annoncée.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.