Batteries : l'accord franco-allemand ne sécuriserait que 13 % de la production européenne en 2030
Selon une étude publiée par Transport & Environment, le récent accord entre la France et l'Allemagne sur l'industrie automobile ne protégerait que 13 % de la production de batteries pour voitures électriques en Europe. L'ONG alerte sur les conséquences des assouplissements réglementaires pour une filière industrielle encore fragile.
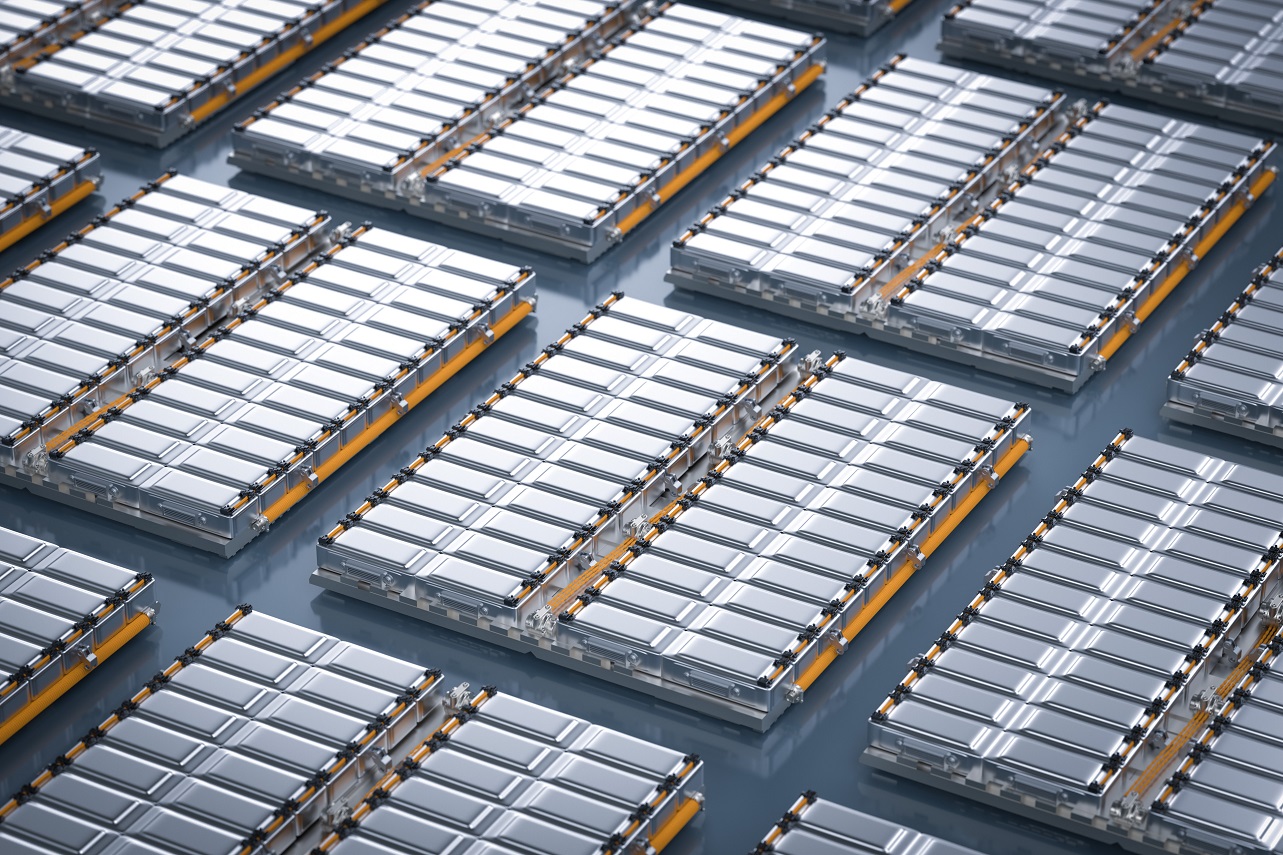
Les investissements dans les gigafactories européennes de batteries se chiffrent en milliards d'euros. Mais selon Transport & Environment, les exigences de contenu local prévues par l'accord franco-allemand ne suffiraient pas à sécuriser leur production en 2030. ©stock-adobe.com.
L'Europe est-elle en train de compromettre l'existence de sa propre industrie de batteries après avoir déjà investi des milliards d'euros dans la filière ? C'est en tout cas l'avertissement lancé par l'ONG Transport & Environment dans une étude consacrée aux impacts des négociations sur l'Industrial Accelerator Act (IAA) qui se déroulent actuellement au Parlement européen. Selon T&E, les concessions envisagées par le parlement européen sur le contenu local des véhicules mais aussi sur les émissions de CO2 pourraient priver les gigafactories européennes d'une demande indispensable pour rentabiliser les investissements. Cet alerte se base sur l'analyse de l'accord franco-allemand conclu le 16 octobre 2026 sur le paquet automobile européen.
Seulement 62 GWh de production de batteries garantis en 2030
L'accord avec nos voisins d'Outre-Rhin propose une montée en puissance progressive des exigences pour les cellules de batteries produites en Europe. Les constructeurs devraient s'approvisionner à hauteur de 10 % en cellules produites en Europe en 2028 et 2029, puis de 20 % en 2030 et 2031, avant d'atteindre 70 % à partir de 2032. Or, ces seuils seraient déjà inférieurs aux niveaux d'achats des constructeurs. L'étude estime qu'en 2030, l'Europe pourrait disposer d'une production potentielle de 488 GWh de cellules, en intégrant les différents projets industriels annoncés et leurs perspectives de montée en cadence. Mais seuls 62 GWh seraient sécurisés sur le plan réglementaire, soit 13 % de la production actuelle.
À ces volumes s'ajouteraient 206 GWh que les constructeurs devraient continuer à acheter volontairement auprès des fabricants européens, sans y être juridiquement contraints. Enfin, 220 GWh, soit 45 % des capacités potentielles, ne trouveraient pas de débouchés identifiés auprès des constructeurs automobiles européens, selon les projections de T&E. Le risque concerne particulièrement les investissements dont la viabilité dépend encore de contrats d'approvisionnement à long terme. T&E cite notamment les projets de Verkor à Dunkerque et de PowerCo à Salzgitter, en Allemagne, dont les capacités prises en compte dans l'étude atteignent chacune 20 GWh.
Or, selon l'organisation, si les textes finaux suivaient les propositions de la Commission européenne, ce seraient près de 311 GWh qui seraient sécurisés, soit près de 90 % de la production des projets considérés comme les plus avancés.
Des milliards d'euros d'investissements industriels et d'aides publiques en jeu
Cette alerte intervient alors que l'Union européenne a déjà mobilisé des financements considérables dans la création d'une filière sur le continent. Deux projets d'intérêt européen commun (PIIEC), approuvés en 2019 et 2021, ont ainsi autorisé jusqu'à 6,1 milliards d'euros d'aides publiques nationales, destinées à soutenir près de 13,8 milliards d'euros d'investissements privés supplémentaires. Depuis, Bruxelles a également engagé de nouveaux dispositifs, notamment un appel à projets doté d'un milliard d'euros en 2024 et une facilité de prêts pouvant atteindre 1,5 milliard d'euros annoncée en 2026 pour accompagner la montée en cadence des usines.
Les investissements industriels sont tout aussi importants. La gigafactory, ACC, issue de l'accord entre Stellantis, Mercedes-Benz et Saft, représentait 7,3 milliards d'euros. Verkor a sécurisé plus de trois milliards d'euros de financements pour son site de Dunkerque, tandis que PowerCo a annoncé trois milliards d'euros d'investissements pour son usine espagnole de Sagunto. À ces projets s'ajoutent notamment les investissements d'AESC à Douai et de CATL en Hongrie.
Stellantis pourrait utiliser 73 % de batteries chinoises en 2030
L'étude met également en avant des stratégies d'approvisionnement très différentes selon les constructeurs automobiles. À partir des prévisions de GlobalData, T&E a estimé la proportion de batteries fabriquées en Chine qui pourraient équiper les véhicules électriques assemblés dans l'Union européenne en 2027 et en 2030. Les écarts sont particulièrement importants. Chez Volkswagen, cette proportion passerait de 2 % en 2027 à seulement 1 % en 2030. Renault afficherait également un niveau relativement faible, avec respectivement 9 % et 6 %. À l'inverse, Stellantis pourrait voir la part des batteries chinoises utilisées dans ses véhicules électriques assemblés en Europe passer de 40 % en 2027 à 73 % en 2030.
BMW réduirait cette dépendance de 36 % à 19 %, tandis que Mercedes-Benz passerait de 14 % à 16 %. Tesla resterait fortement dépendant de la production chinoise, avec une proportion estimée à 66 % en 2030.
Les cathodes, maillon faible de la souveraineté européenne
L'étude l'ONG met également en avant une faiblesse européenne concernant les CAM (matériaux actifs de cathode) et préCAM. Or ces derniers pèse environ 40% du coût d'une cellule NMC (nickel-manganèse-cobalt) produite en Europe. Or, la Chine concentre l'essentiel de ces productions et contrôle près de 95 % des capacités mondiale de production de cathode. Pour T&E, la future réglementation doit intégrer une exigence spécifique sur ces composants. Même si pour l'instant le surcoût d'une batterie produite en Europe atteindrait environ 500 euros par véhicule par rapport à son équivalence chinoise.
Par ailleurs, T&E met en garde contre l'accord d'assouplissement des émissions de CO2 adopté par la commission environnement du parlement européen. Cette position commune qui doit encore être votée définitivement propose d'abaisser l'objectif des émissions de 87,5 % contre 90%. ce qui reviendrait à atteindre une part de véhicules 100 % électriques de 36 % en 2030, 42 % entre 2031 et 2034 avant de passer à 68 % en 2035.
La conséquence serait immédiate pour les fabricants de batteries : la demande de cellules produites en Europe baisserait de 247 GWh entre 2027 et 2032... Pas de quoi rassurer les actionnaires et les clients des gigafactories !
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.