Pour le patron de Car Avenue, la rentabilité des marques chinoises reste à prouver
Avec quinze points de vente Geely ouverts en six mois dans quatre pays, Car Avenue accélère son offensive sur les marques chinoises. Celles-ci représentent désormais 10 % de ses commandes depuis début 2026, contre 5 % en 2025. Amaury de Bourmont, directeur général du groupe, revient sur cette stratégie, les ambitions de Geely et les promesses de rentabilité des nouveaux entrants.
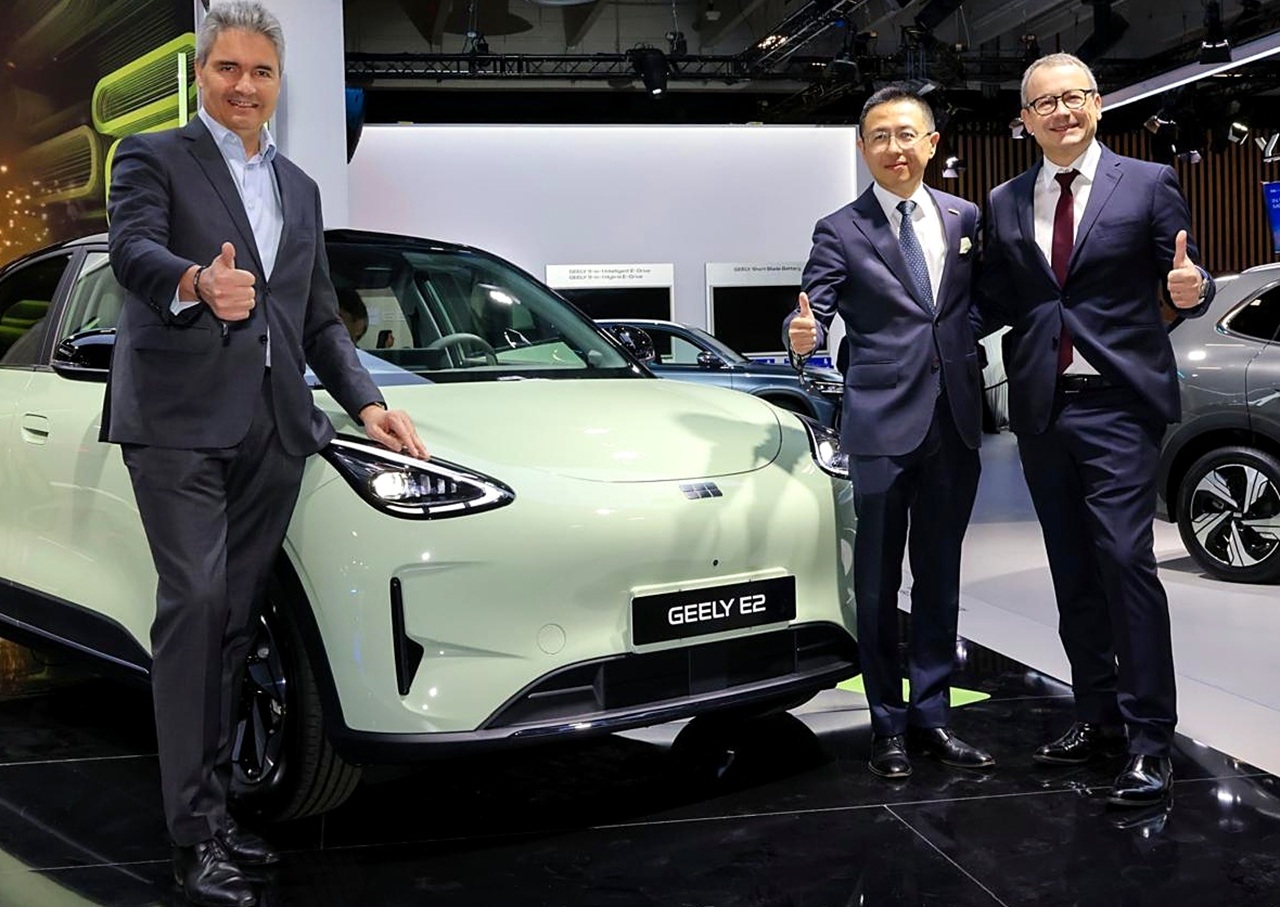
De gauche à droite : Amaury de Bourmont, CEO de Car Avenue Group, Aiden He, CEO de Geely Europe, et Thierry Lonziano, COO de Car Avenue Group, sur le stand Geely du Mondial de l'Auto de Paris 2026. ©Car Avenue
Le Journal de l'Automobile : Car Avenue fait partie des seize investisseurs à avoir pris le panneau Geely. Où sont implantés les sites ?
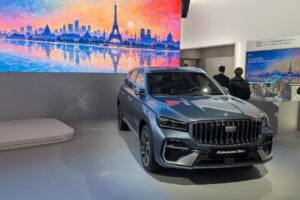
Amaury de Bourmont : Geely sera la première marque que nous distribuerons dans les quatre pays où nous sommes présents. Au total, nous disposons de quinze sites que nous avons ouverts en six mois. En France, nous sommes présents à Nancy (54), à Metz, à Forbach et Thionville (57), à Strasbourg (67) et à Chalon-sur-Saône (71). En Belgique, nous sommes présents à Nivelles, à Wavre, à Seraing et Verviers, sans oublier Foetz au Luxembourg. Enfin, nous ajoutons à cette liste quatre sites en Allemagne, à Sarrebruck, Mayence ainsi qu'à Wittlich et Euskirchen, près de Bonn.
J.A. : Comment avez-vous installé cette nouvelle marque dans votre parc immobilier ?
AdB : Comme beaucoup d'autres groupes, nous nous sommes lancés dans la redéfinition de nos espaces de vente. À part le site de Metz qui est une concession ex nihilo, nous nous sommes donc appuyés sur nos sites déjà existants.
J.A. : Quelles sont vos ambitions ?
AdB : À horizon 2030, nous visons les 4 000 voitures.
J.A. : Un objectif qui vous oblige à créer une nouvelle plaque ?
AdB : Pour moi, le multimarquisme ne fonctionne pas si l'on empile les marques sur une seule personne. Pour que les marques puissent exister, il faut qu'elles bénéficient d'une équipe dédiée, ce qui oblige en contrepartie à faire un minimum de volume pour faire vivre cette équipe. Geely demande un responsable de plaque au-dessus de 1 000 VN, c'est une approche que je partage.
Arrivant dans une deuxième vague, je pense que Geely a appris des erreurs des premiers entrants
J.A. : Geely promet une rentabilité dès la première année et une marge brute confortable sur le VN. Quelle est votre analyse ?
AdB : Effectivement, Geely met l'accent sur la rentabilité. Arrivant dans une deuxième vague, je pense qu'ils ont appris des erreurs des premiers entrants. J'observe que sur les premières commandes, nous en avons enregistré plus de 150 en septembre, les marges sont en effet à la hauteur des promesses, mais j'attends de voir comment cela va perdurer dans le temps. La plupart des nouveaux entrants proposent des marges confortables, mais rapidement, les politiques commerciales viennent grever la marge initiale. Par ailleurs, lorsque les valeurs résiduelles sont surestimées, nous devons constituer des provisions qui viennent, elles aussi, rogner la marge initiale. En outre, n'oublions pas que la marge ne se fait quasiment que sur le VN les premières années. Je resterai donc prudent.
J.A. : XPeng a néanmoins annoncé dégager une rentabilité moyenne de 0,5 % pour son réseau en 2025...
AdB : Le cas XPeng est un peu différent. Il est encore l'un des rares constructeurs à proposer la technologie 800 V qui, pour moi, deviendra la norme d'ici deux ou trois ans pour les voitures électriques. Les valeurs résiduelles de leurs véhicules sont donc dans la norme et permettent de réduire l'impact sur la rentabilité. Pour ceux qui proposent uniquement du 400 V, c'est plus compliqué. Si je poursuis avec XPeng, je note que la marque rencontre toutefois d’autres difficultés, notamment en matière de livraison des véhicules. Ces problèmes d’approvisionnement entraînent une forte irrégularité de l’activité, avec d’excellents mois qui alternent avec des périodes beaucoup plus compliquées. Néanmoins, si je regarde mon portefeuille de marques chinoises en France, je pense dégager de la rentabilité, et avec XPeng, et avec MG.
J.A. : Outre Geely, vous distribuez MG et XPeng en France, BYD en Belgique, au Luxembourg et en Allemagne. Comptez-vous intégrer d'autres marques chinoises dans les trimestres à venir ?
AdB : Nous estimons qu'à terme, les constructeurs chinois représenteront 20 à 25 % de part de marché en Europe. En tant que distributeur multimarque et européen, nous nous devons donc de couvrir cette part de marché. Et si l'on s'appuie sur nos récents résultats, nous sommes sur la bonne trajectoire. En 2025, les marques chinoises de notre portefeuille couvraient 5 % de notre mix, sur 30 000 commandes, pour doubler à fin septembre 2026. Rien qu'en septembre, sur 4 000 véhicules, elles ont représenté 15 %. J'observe une très forte appétence pour ces nouvelles marques en Belgique, qui ne dispose pas de constructeur national comme c'est le cas en France et en Allemagne. À titre d'exemple, le volume que l'on fait avec BYD en Belgique et au Luxembourg est quasiment le même que celui que nous réalisons avec Toyota, alors que nous représentons cette marque depuis de nombreuses années. Pour autant, nous n'avons pas vocation à élargir notre portefeuille, ou à la marge, car nous souhaitons nous concentrer sur celles que nous distribuons.
J.A. : Allez-vous distribuer Zeekr ?
AdB : Oui, à Mulhouse (68) et à Lesmenils (54), près de Pont-à-Mousson. La stratégie du groupe Car Avenue concernant les nouveaux entrants est de s'appuyer à la fois sur leurs marques généralistes et premium. Nous avons donc Zeekr en France, mais également Denza en Belgique et au Luxembourg. Sans oublier IM, le label premium de MG.
Le volume que l'on fait avec BYD en Belgique et au Luxembourg est quasiment le même que celui que nous réalisons avec Toyota
J.A. : D'une manière générale, comment anticipez-vous la fin de l'année ?
AdB : Je suis raisonnablement optimiste. Optimiste, car nous bénéficions d'un portefeuille conséquent de commandes, mais encore faut-il qu'elles soient rentables. Raisonnablement, car malgré cela, j'observe que nous sommes sur un marché très fragile et qui se cherche.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.