Plus de valeur, moins de volume, le futur de l’après-vente en 2035
Selon une étude du BCG, la croissance de l'après-vente automobile européenne se situera autour de 1,7 % par an d'ici 2035 sous l'effet de l'électrification. Pour préserver leurs marges, les acteurs du secteur devront abandonner le volume et miser sur l'IA pour surfer sur la valeur.
Après une hausse de 4,7 % par an entre 2021 et 2025, le cabinet de conseil prévoit que la croissance annuelle moyenne de l'aftermarket tombera à 1,7 % d'ici 2035. ©AdobeStock-AlexGo
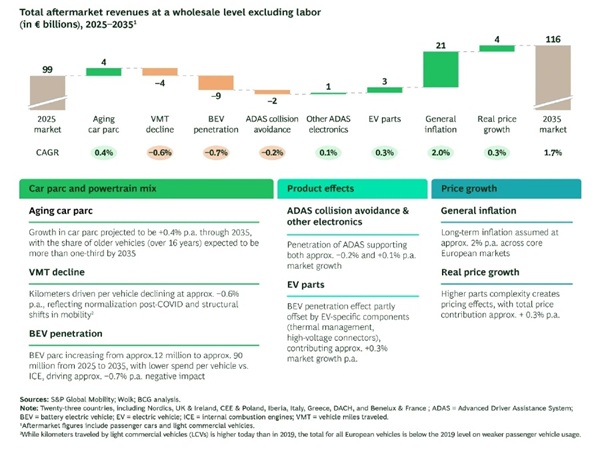
Le moteur de l’après-vente ne tournera plus au volume. Selon la dernière analyse du Boston Consulting Group (BCG), le marché européen de l'après-vente s'apprête à connaître un ralentissement. Après une hausse de 4,7 % par an entre 2021 et 2025, le cabinet de conseil prévoit que sa croissance annuelle moyenne tombera à 1,7 % d'ici 2035.
Paradoxalement, au niveau du marché global, ce dernier devrait passer de 99 milliards d'euros en 2025 à 116 milliards en 2035. Dans ce contexte, la recherche de volume ne suffira plus et seuls les ateliers qui sauront extraire davantage de valeur à chaque intervention grâce aux technologies et aux données tireront leur épingle du jeu, selon BCG.
Les causes de la baisse des volumes d'entrée
Plusieurs raisons expliquent ce coup de frein, selon le cabinet BCG. Mais le facteur qui ressort le plus est l'électrification. BCG prévoit que le parc de véhicules 100 % électriques passera de 12 à 90 millions d'unités en 2035, atteignant 26 % du parc européen contre 4 % aujourd'hui. Moins exigeants en entretien courant, les véhicules électriques à batterie pourraient donc réduire la croissance annuelle du secteur de 0,7 point.
À l'électrification s'ajoute le vieillissement du parc. Si le parc atteint 343 millions de véhicules en 2035, sa progression annuelle devrait ralentir à 0,4 %, contre 1 % entre 2021 et 2026. Ainsi, plus d'un tiers des voitures dépasseront les 16 ans d'âge moyen en 2035, contre 23 % en 2021.
BCG prédit par ailleurs que le kilométrage annuel moyen par véhicule reculera de 0,6 % par an et que la généralisation des aides à la conduite (Adas), qui équiperont un tiers du parc en 2030, réduira les collisions et la demande en carrosserie de 0,2 % par an.
Le cabinet de conseil observe également d'autres tendances conjoncturelles qui devraient tirer à la baisse les volumes en après-vente, à l'image de la macroéconomie, des réglementations, de la technologie, des comportements clients ou encore de l'émergence de l'IA.
Des interventions plus complexes qui compensent les volumes
Néanmoins, BCG tient à préciser qu'il est avant tout question de mutation et non d'un déclin du marché. La perte de volume sur la maintenance devrait donc être compensée par la montée en technicité des interventions. La réparation des véhicules récents exige la manipulation de composants électroniques complexes, de systèmes haute tension et le calibrage des capteurs Adas, ce qui élève donc la valeur moyenne d'un passage en atelier.
Cette complexité justifie la progression du prix des pièces. Les hausses tarifaires annuelles appliquées par les constructeurs sur les composants d'origine dépassent de 2,5 points l'inflation dans plusieurs pays, apportant une contribution réelle au marché de 0,3 % par an. L'inflation globale apportera 21 milliards d'euros d'ici 2035, bien qu'elle incite certains clients à différer des réparations non essentielles.
Sur le plan réglementaire, la nouvelle norme sur les composants Euro 7, qui introduira des exigences plus strictes en matière de spécifications, de durabilité et de suivi environnemental, devrait "jouer en faveur du marché de l'après-vente", selon BCG, en élevant le niveau de qualité des composants et en renforçant la demande pour des pièces de rechange conformes et haut de gamme.
En parallèle, le règlement Motor Vehicle Block Exemption Regulation (MVBER) et le cadre d'accès aux données garantissent aux indépendants leur accès aux informations techniques. Les acteurs du marché secondaire doivent donc savoir se positionner dans "les chaînes de valeur circulaires et émergentes", selon le cabinet de conseil.
©BCG
Pression des flottes et repositionnement des acteurs
Le modèle commercial évolue aussi sous la pression des grands donneurs d'ordres. Les véhicules de flottes représenteront 20 % du parc en 2035 (contre 8 % en 2021), selon BCG, tandis que les assureurs orientent 70 % des réparations de collision. Particulièrement attentifs aux coûts, ces acteurs imposent des marges serrées et une intégration à leurs écosystèmes digitaux.
En parallèle, les fournisseurs de pièces de rang 1 voient leurs positions contestées par les distributeurs de composants bon marché, généralement fabriqués hors Europe, qui détiennent 20 % du marché dans la zone Europe, Moyen-Orient et Afrique. En parallèle, les plateformes en ligne ont tendance à bouleverser la chaîne de valeur de l'aftermarket. Elles relient directement les ateliers aux fournisseurs mondiaux, contournant les grossistes.
"À mesure qu'elles développent leur clientèle et collectent davantage de données, elles constitueront une menace croissante pour les grossistes au cours de la prochaine décennie", détaille BCG dans son étude. Pour faire face aux coûts de conformité, à la pression des marges, aux plateformes en ligne et à la concurrence, les acteurs du marché secondaire ont tendance à fusionner dans toute la chaîne de valeur, constate BCG.
L'IA et la donnée comme planche de salut
Face à ces défis, l'adoption de l'IA et de la donnée devient indispensable, d'après le cabinet d'étude. Les entreprises doivent ainsi adopter un modèle "AI-first", fondé sur la collaboration entre agents virtuels et experts humains.
Chaque maillon doit adapter son positionnement. Les constructeurs exploitent la connectivité pour proposer du diagnostic à distance et de la maintenance prédictive. Les acteurs de l'aftermarket doivent devenir des orchestrateurs d'écosystèmes en créant leurs plateformes numériques.
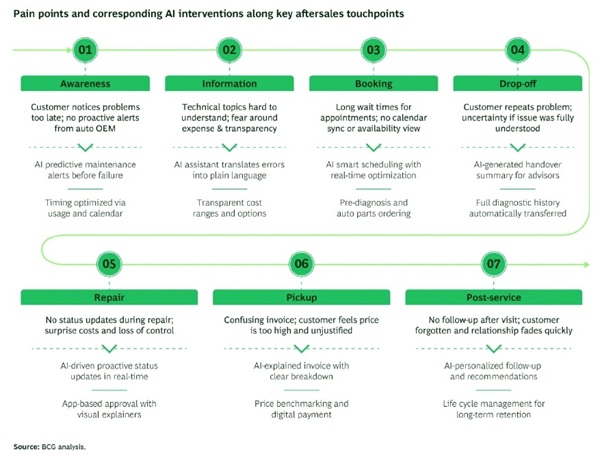
©BCG
Les équipementiers de rang 1 gagneront à se développer en aval via le diagnostic connecté. Enfin, les ateliers indépendants devront monter en compétences sur l'électrique et s'intégrer aux écosystèmes. BCG rappelle que le ralentissement touchera d'abord le Nord et l'Ouest de l'Europe dès 2030. En 2035, la performance reposera sur la capacité à combiner l'opérationnel, la maîtrise des données et l'intégration de l'IA.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.