Financement automobile : quels risques pour les concessions avec la nouvelle directive crédit conso ?
Paiements décalés, étude de solvabilité, délais de rétractation : la nouvelle directive sur le crédit à la consommation qui entre en application ce 20 novembre 2026, dépasse le simple sujet de la LOA. Pour les réseaux de distribution, elle soulève de nouvelles craintes sur la trésorerie, la rémunération et le partage des risques avec les financeurs.
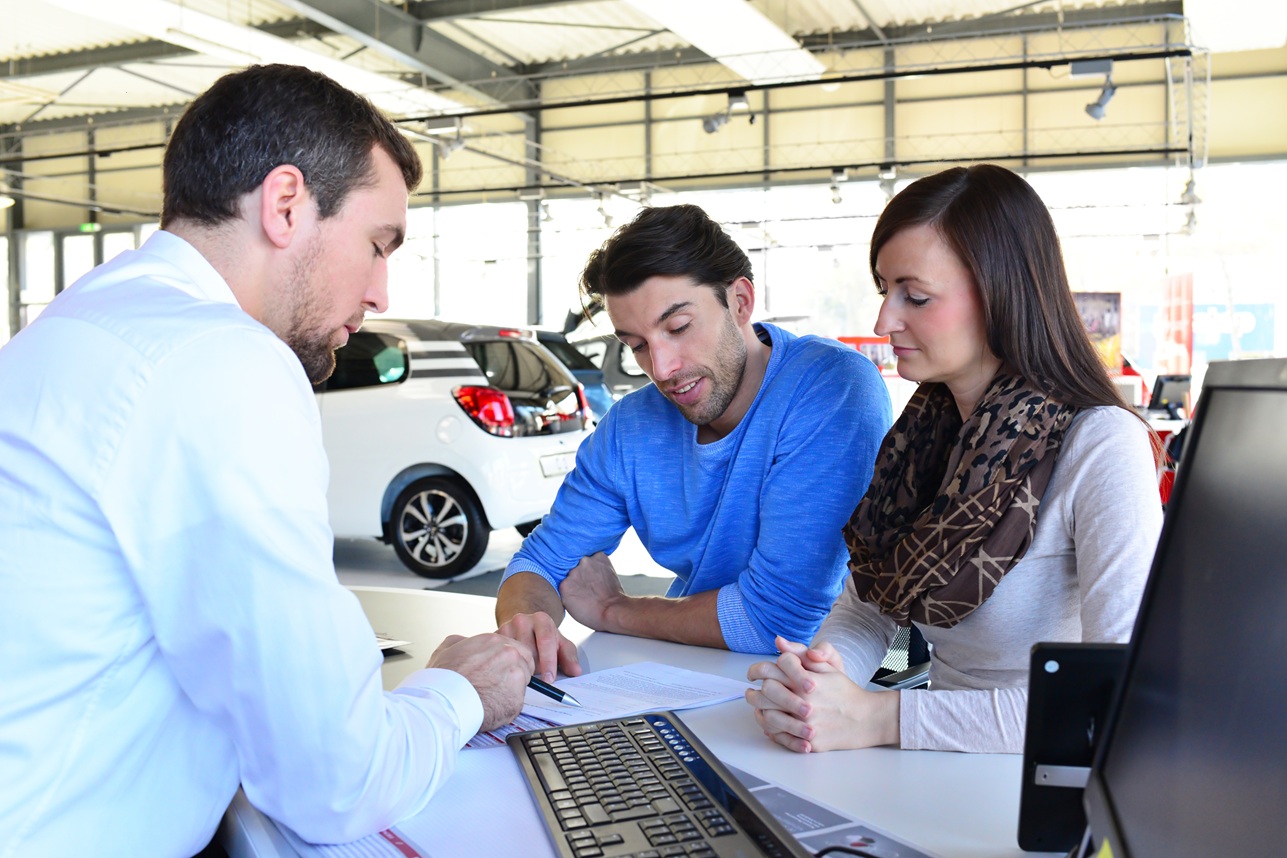
La DCC2, applicable depuis le 20 novembre 2026, soulève plusieurs risques pour les concessions. ©AdobeStock-industrieblick
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.