Lubrifiants : un marché sous haute tension
Le conflit au Moyen-Orient amène les différents acteurs du secteur des lubrifiants à composer entre coûts élevés et pénurie des matières premières. Les distributeurs sont contraints d’ajuster en permanence leurs approvisionnements.
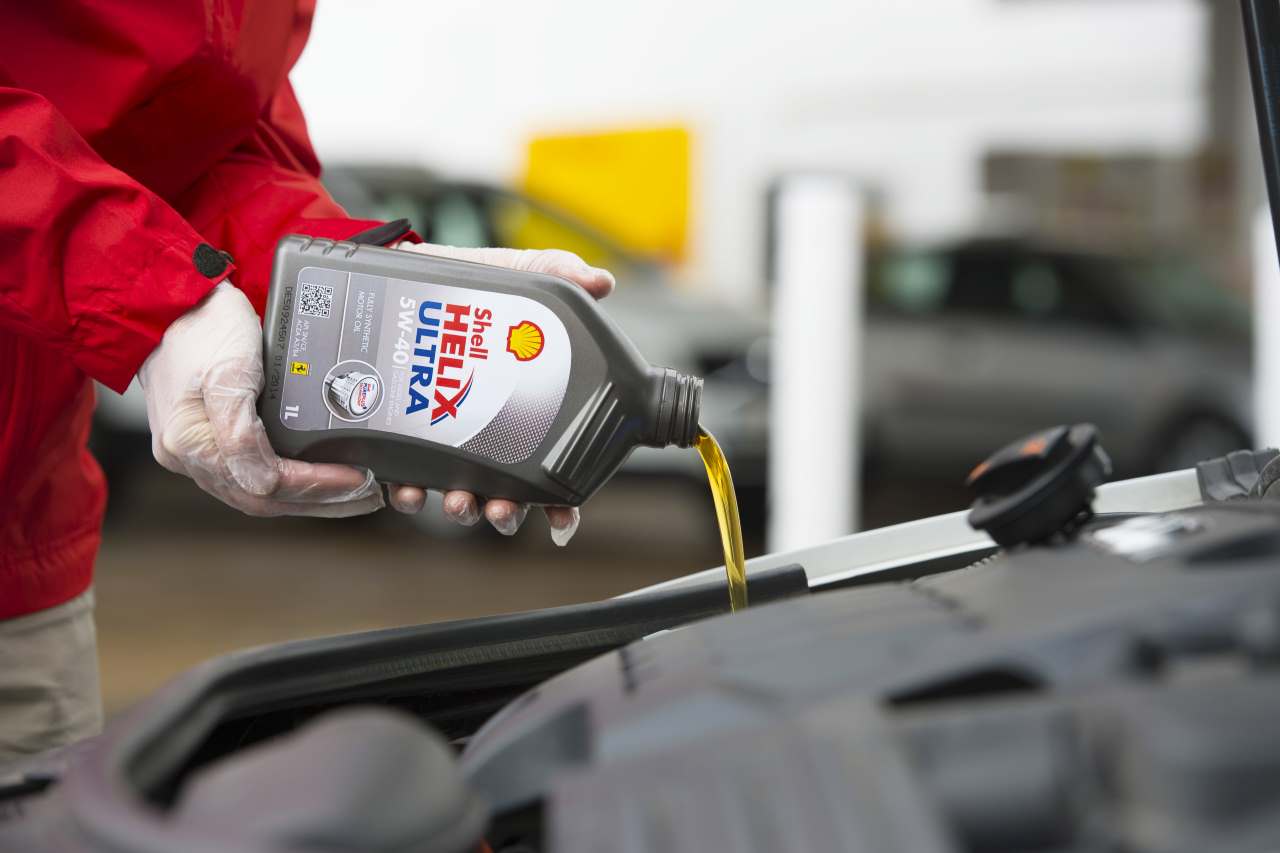
Si les produits de la marque Shell connaissent des problèmes d'approvisionnement, c’est bien tout le secteur des industriels du lubrifiant qui est entré en zone de turbulences. ©Shell
Selon Datalub, la nouvelle plateforme de statistiques qui remplace le CPL, le 1er trimestre 2026 a vu la commercialisation sur le marché intérieur de 64 900 tonnes de lubrifiants automobiles (dont 40 200 tonnes pour les moteurs des voitures de tourisme), volume synonyme d’un très léger retrait de 0,72 % par rapport à la même période en 2025.
Compte tenu de la situation actuelle et de ses répercussions à la pompe (le prix du baril de Brent vient de franchir la barre des 100 dollars), il est aisé d’imaginer un deuxième trimestre nettement moins porteur.
Mais pour le secteur des lubrifiants, les préoccupations se situent ailleurs. La période estivale n’a pas changé la donne, avec une tendance haussière sur les matières premières.
Comme l’indique Francis Perry, directeur des ventes France de Wolf Oil Corporation, l’huile de base de groupe 3, essentielle à la formulation de nombreuses huiles moteur, notamment les grades 5W-40, 5W-30 et 0W-30/20, a vu son cours (indice ICIS) passer de 1 080 euros la tonne à plus de 3 500 euros la tonne à fin août 2026.
Un niveau qui dépasse de loin les records d’après Covid-19 et du début du conflit ukrainien. "Le coût de cette matière première, qui pèse près de 85 % des composants de notre produit fini (pour 15 % d’additifs environ), a ainsi été multiplié par trois et demi, indique-t-il. Une situation compliquée pour nous dans la mesure où nous devons toujours nous acquitter des commandes à l’avance pour une réception effective entre un mois et demi et deux mois après. Globalement, depuis six mois que dure le conflit, nous n’avons jamais passé une semaine sans subir de hausses sur les huiles de base de groupe 3, de groupe 2 et même de groupe 1".
Un effet boule de neige
La hausse constante du prix des matières premières a une répercussion sur le coût des produits finis, ceux-ci affichant désormais une augmentation de l’ordre de 30 à 50 % (soit 1,20 à 1,50 euro ramenée au litre, sur un coût moyen distributeur de 3 euros). La disponibilité des produits est également un problème.
Comme l’explique François-Joseph Montagne, responsable du département stratégie marketing et assistance technique au sein de la direction lubrifiants automotive France de TotalEnergies : "Malgré les efforts engagés pour sécuriser les approvisionnements, le marché international reste sous forte tension. L’arrêt de plusieurs sites de production d’huile de base au Moyen-Orient a entraîné une raréfaction des huiles de base de groupe 3 et des huiles de base full synthétiques (PAO), qui constituent l’une des principales alternatives disponibles. Outre leur rôle essentiel à la formulation de nombreuses huiles moteur, ces matières premières sont également utilisées dans les huiles de transmission synthétiques". Ainsi, dans la réalité, la disponibilité des PAO ne serait que de 10 % actuellement.
Un scénario qui en amène un autre, comme l’illustre Éric Candelier, président de Yacco. "Nous sommes en quelque sorte dans une démarche de micromanagement qui s’appuie sur une notion de proximité avec les clients et une prise de décision quotidienne quant à la disponibilité de certains types de produits, ceci afin d’éviter l’état de pénurie ou la rupture de stock, explique-t-il. Une situation compliquée qui nous conduit à essayer de prioriser certaines huiles homologuées en fonction des différents réseaux, tout en essayant de satisfaire une demande plus ponctuelle émanant de certains clients".
L’heure est au contingentement
Elvic Mottelay, directeur général de Lubexcel, accrédite ces propos. Le groupe distribue les marques Shell, Texaco, Wolf ainsi que sa propre marque. Pour rappel, le site Pearl GTL (Gas-to-Liquids) de Shell situé à Ras Laffan au Qatar, a été contraint de réduire sa production depuis une attaque dans la soirée du 18 mars 2026. L’un des deux trains de traitement et de liquéfaction du gaz naturel a été sérieusement endommagé. Le pétrolier prévoit une rénovation complète d'ici environ un an.
"Shell continue de nous livrer avec toutefois un contingentement sur certains produits, en particulier sur les produits GTL de groupe 3, indique-t-il. De quoi nous amener à approvisionner en priorité nos fidèles clients et à adopter une certaine réserve pour ce qui concerne les prospects potentiels. Le fait de garantir l’approvisionnement de nos clients nécessite en parallèle un peu de pédagogie pour faire accepter la hausse des prix. Outre les huiles de base et les additifs, cette hausse concerne également les emballages plastiques (PP, PEHD…) qui ont subi une augmentation de 16 % par rapport à 2025. À cela vient s’ajouter la hausse des coûts du transport…"
En réalité, selon nos sources, ce phénomène de contingentement concerne la plupart des acteurs, quelle que soit la marque distribuée. D’ailleurs, pour Francis Perry, la situation actuelle est quasiment inédite, comparable au deuxième choc pétrolier de 1979. Et de l’avis de tous, dans le meilleur des cas si le détroit d’Ormuz rouvrait aujourd'hui, le retour à la normale ne serait pas prévu avant le printemps 2027.
Les produits issus d’huiles de base régénérées qui restent partiellement utilisés, et pas par tous les fabricants, ne règleront pas le problème à eux seuls…
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet

Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.